Volver al blog
Actualidad TributariaContabilidad

Punto de equilibrio: cuántas unidades vender para no perder (cerramos el caso) — escrito por Alejandro Herazo Mejía

9 de agosto de 20262 min de lectura
0 comentarios

Palabras clave (SEO): punto de equilibrio fórmula, punto de equilibrio en unidades y en pesos, margen de contribución, margen de seguridad, cuánto vender para no perder, finanzas para emprendedores Colombia, break even MiPyme, Alejandro Herazo Mejía, Alejandro Herazo, Alejandro Herazo Mejía editor, Alejandro Herazo Mejía actualidad tributaria, Alejandro Herazo Mejía tributario Colombia.


Este contenido es informativo y no sustituye la asesoría contable, tributaria o financiera profesional.

Cerramos el caso

De "Arepas de la Esquina": costos fijos 6.450.000 al mes, costo variable por arepa 1.900 y precio de venta 6.500. ¿Cuántas arepas debo vender al mes para no perder? Eso es el punto de equilibrio.

Primero, el margen de contribución

Es lo que deja cada unidad para pagar los costos fijos tras cubrir su costo variable: 6.500 − 1.900 = 4.600 por arepa.

Punto de equilibrio en unidades

Costos fijos ÷ Margen de contribución unitario: 6.450.000 ÷ 4.600 = 1.402 arepas al mes (unas 47 diarias). La 1.403 en adelante deja utilidad.

Punto de equilibrio en pesos

MC% = 4.600 ÷ 6.500 = 70,8%. Punto de equilibrio en pesos = 6.450.000 ÷ 0,708 = 9.110.000 al mes. Por debajo, pierde.

El margen de seguridad: su colchón

Vendiendo 3.000 arepas: (3.000 − 1.402) ÷ 3.000 = 53%. Las ventas pueden caer hasta 53% antes de perder. Un margen bajo (10-15%) es alarma.

Interpretación para el emprendedor

  1. Conozca su número mágico por mes y por día.

  2. El margen de contribución manda: suba precio o baje costo variable.

  3. Vigile el margen de seguridad.

  4. Ya tiene el tablero completo: costo unitario, precio con margen real y punto de equilibrio.


Fuentes

  • CTCP — contabilidad de gestión: ctcp.gov.co

  • MinCIT — herramientas para MiPymes: mincit.gov.co

  • iNNpulsa Colombia: innpulsacolombia.com

Autor / Jefe editorial: Alejandro Herazo Mejía — Contador Público, Especialista en Gerencia Tributaria, Magíster en Auditoría, Doctorando en Economía y Finanzas.
Comentarios (0)

Deja tu comentario

Aún no hay comentarios. Sé el primero en comentar.

Notas relacionadas

Actualidad tributaria
Actualidad TributariaContabilidad

Decreto 1419 de 2026: facilidades de pago, sanciones al 15 % e intereses al 4,5 % para los afectados por el sismo — artículo invitado de Aldo Alfonso Cabarcas Gómez

Facilidades de pago de hasta 36 meses, sanciones reducidas al 15 %, intereses al 4,5 % y conciliación con la DIAN: plazos y requisitos para contribuyentes con domicilio en las zonas afectadas.

21 de septiembre de 20268 min25
Actualidad tributaria
Actualidad TributariaContabilidad

Decreto 1413 de 2026: tarifa de renta del 20 %, depreciación al 50 % y IVA exento para nuevas inversiones en las zonas del sismo — artículo invitado de Aldo Alfonso Cabarcas Gómez

Quién puede acogerse, cuánto hay que invertir por sector y qué beneficios da el decreto legislativo para la reconstrucción de las zonas afectadas por el terremoto.

21 de septiembre de 20268 min16
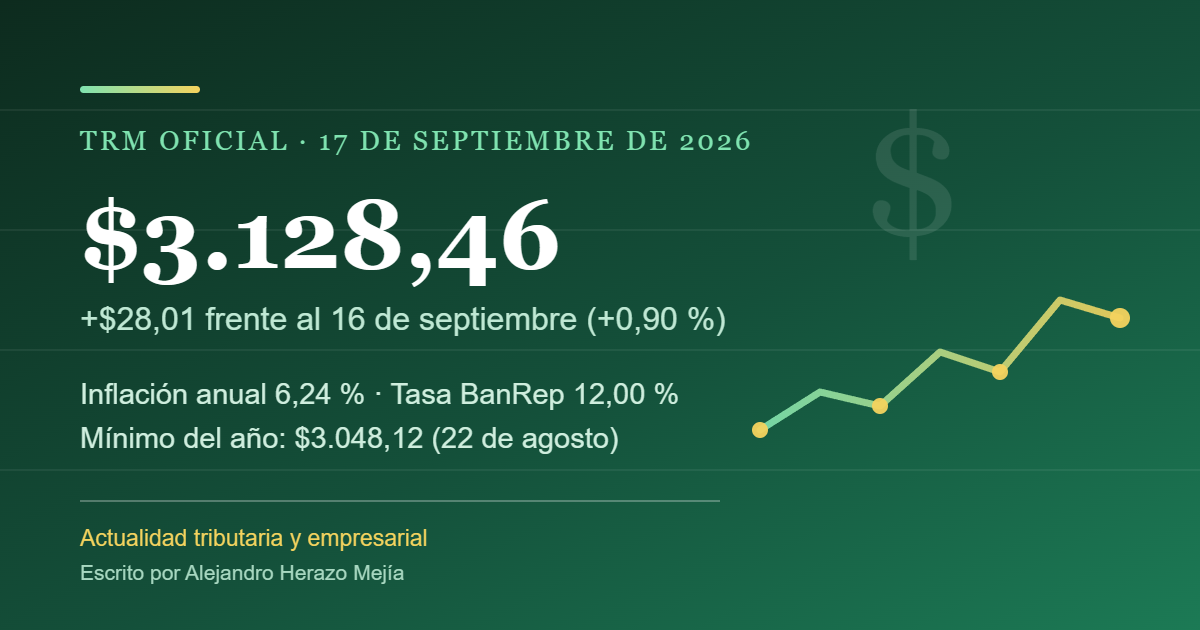
TRM de hoy, 17 de septiembre de 2026: $3.128,46 y un rebote de $28 en un día — escrito por Alejandro Herazo Mejía
Actualidad tributaria
Actualidad TributariaNoticias

TRM de hoy, 17 de septiembre de 2026: $3.128,46 y un rebote de $28 en un día — escrito por Alejandro Herazo Mejía

Dato oficial, contexto macro, proyecciones de analistas rotuladas y el efecto peso a peso en su negocio

17 de septiembre de 20265 min81
La DIAN suspende términos aduaneros en Buenaventura hasta el 2 de noviembre: qué dice la Resolución 000029 del 16 de septiembre de 2026 — escrito por Alejandro Herazo Mejía
Actualidad tributaria
Actualidad TributariaNoticias

La DIAN suspende términos aduaneros en Buenaventura hasta el 2 de noviembre: qué dice la Resolución 000029 del 16 de septiembre de 2026 — escrito por Alejandro Herazo Mejía

Qué se suspende, qué queda por fuera y por qué la medida no prorroga el calendario tributario

17 de septiembre de 20267 min28
C
Contagracia

Software contable especializado para MiPymes colombianas

© 2026 Contagracia. Todos los derechos reservados.