Contenido informativo basado en fuentes oficiales. No constituye asesoría.
Primero lo esencial: términos procesales no son fechas de vencimiento
Una suspensión de términos frena los plazos de los procesos que la DIAN adelanta o que usted tiene abiertos con ella (respuestas a requerimientos, recursos). Un cambio de fecha de vencimiento mueve el día en que debe declarar o pagar. Una medida no implica la otra: si una resolución solo suspende términos, la fecha de su declaración sigue siendo la del calendario, salvo que un decreto la modifique expresamente. En esta edición no se pudo consultar la lista de resoluciones de 2026 del portal (la tabla no cargó), por lo que no se identifica ninguna medida general de suspensión de términos.
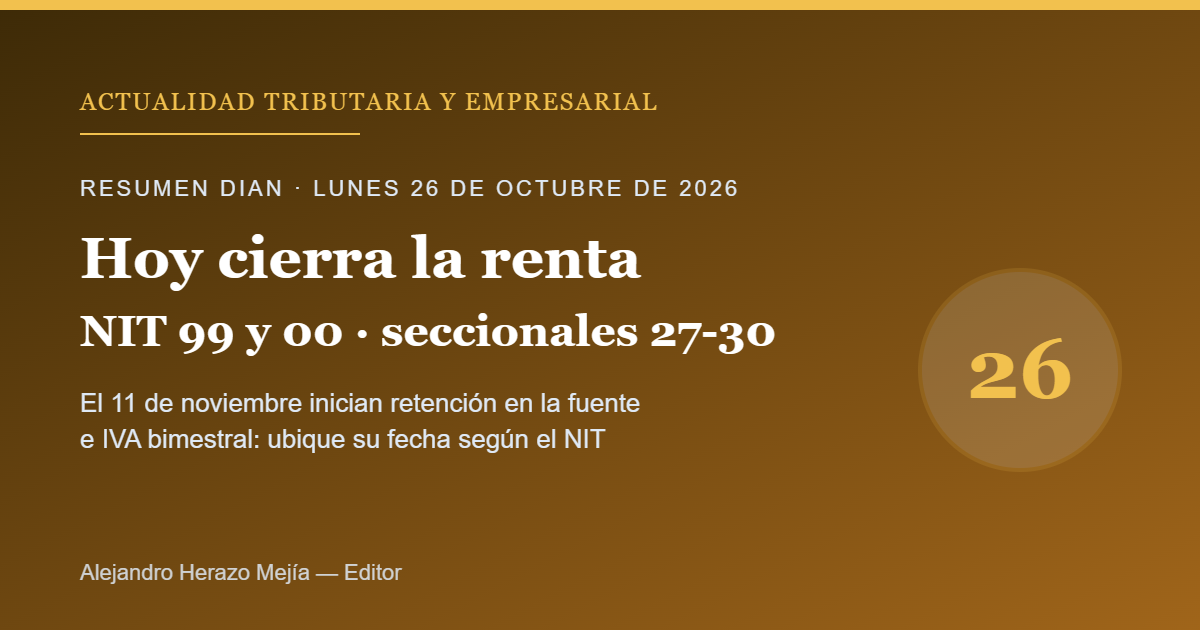
Lo que vence hoy, lunes 26 de octubre
Según el Calendario Tributario 2026 de la DIAN (PDF oficial, leído hoy) y la página de vencimientos de octubre:
Renta de personas naturales (año gravable 2025): hoy es el último día de la ventana general. El PDF lo asigna a los NIT terminados en 99 y 00; la página de vencimientos habla de un rango de NIT más amplio dentro de octubre, por lo que se recomienda confirmar el último par de dígitos en el calendario oficial.
Deben declarar, entre otros, quienes tuvieron ingresos brutos iguales o superiores a 1.400 UVT ($69.719.000), patrimonio superior a 4.500 UVT ($224.096.000), consumos o transacciones superiores a 1.400 UVT, o fueron responsables de IVA al 31 de diciembre de 2025, según la página de la DIAN.
Esta semana: ventana por seccional (27 al 30 de octubre)
La página de vencimientos de octubre indica que, entre el 27 y el 30 de octubre, presentan renta los contribuyentes con los dos últimos dígitos del NIT entre 01 y 08 cuyo domicilio fiscal, al 10 de agosto de 2026, esté en las direcciones seccionales de Cali, Palmira, Tuluá, Buenaventura, Pereira, Armenia, Manizales, Quibdó o Popayán. La página cita el Decreto 2229 de 2023 como norma de los plazos generales; en ediciones anteriores este blog atribuyó la ventana especial al Decreto 1226 del 18 de agosto de 2026, que debe confirmarse en el Normograma.
Lo que viene en noviembre
Según la página de vencimientos de noviembre y el Calendario Tributario 2026:
3 de noviembre: actualización del Registro Único de Beneficiarios Finales (RUB), solo si hubo cambios.
Del 3 al 13 de noviembre: renta de personas naturales para contribuyentes con domicilio fiscal en los municipios de las seccionales antes mencionadas, con NIT terminado entre 09 y 26.
Del 11 al 25 de noviembre: retención en la fuente de octubre, IVA bimestral (septiembre-octubre), impuesto nacional al consumo y Régimen Simple (formulario 260 bimestral), según el último dígito del NIT. Fechas del IVA bimestral según el PDF: dígito 1, 11 de noviembre; 2, el 12; 3, el 13; 4, el 17; 5, el 18; 6, el 19; 7, el 20; 8, el 23; 9, el 24; y 0, el 25. La página de noviembre no trae el día exacto por dígito de la retención en la fuente (está en una imagen); consúltelo en el calendario oficial.
17 de noviembre (sin importar el NIT): gasolina y ACPM (octubre), impuesto al carbono, IVA de prestadores de servicios desde el exterior, pago anticipado del PES (formulario 115) y bebidas azucaradas y ultraprocesados, según la página de noviembre.
Alivios vigentes
El Decreto Legislativo 1419 del 17 de septiembre de 2026, dictado por la emergencia del terremoto del 10 de agosto, abre alivios (facilidades de pago, sanciones reducidas, conciliación) con ventana hasta el 19 de noviembre de 2026 para contribuyentes dentro de su ámbito. Esto se verificó en ediciones anteriores de este blog; confirme el texto en el Normograma antes de actuar.
Qué no se pudo verificar hoy
Las listas de noticias y de resoluciones del portal de la DIAN no cargaron en esta ejecución, por lo que no se incluyen otros comunicados recientes. Además, la página de vencimientos de octubre tiene título y metadatos que dicen "junio de 2026" aunque su contenido es de octubre, y su campo de última actualización está vacío. Consulte el listado oficial antes de actuar.
A quién aplica
Personas naturales según su NIT y domicilio fiscal, agentes de retención, responsables de IVA bimestral, contribuyentes del Simple y del impuesto al consumo, y contribuyentes dentro del ámbito de la emergencia del 10 de agosto.
Posibles cambios o novedades
La DIAN y el Gobierno pueden expedir medidas por emergencias o razones técnicas; revise el calendario y las resoluciones antes de cada vencimiento.
Ventajas y desventajas (informativo)
Ventaja: ubicar la fecha por dígito del NIT evita sanciones por extemporaneidad.
Ventaja: distinguir suspensión de términos de cambio de vencimiento evita errores costosos.
Desventaja: los calendarios especiales dependen de condiciones (NIT, domicilio al 10 de agosto, seccional) fáciles de malinterpretar.
Interpretación para el emprendedor
Hoy confirme su último par de dígitos del NIT: si es persona natural obligada a declarar renta y su fecha es hoy, no la deje para después; si su domicilio fiscal está en una de las seccionales listadas y su NIT termina entre 01 y 08, su ventana va del 27 al 30 de octubre. Para noviembre, ubique desde ya su fecha de retención en la fuente y de IVA bimestral entre el 11 y el 25. Una suspensión de términos de un proceso no lo libera, por sí sola, de declarar y pagar en la fecha del calendario.
Cómo verificarlo (fuentes oficiales)
Jefe editorial: Alejandro Herazo Mejía — Contador Público, Especialista en Gerencia Tributaria, Magíster en Auditoría, Doctorando en Economía y Finanzas