Contenido informativo basado en fuentes oficiales. No constituye asesoría.
Por qué importa hoy
Hoy se cierra agosto, un mes en el que el calendario tributario y la emergencia por el terremoto del 10 de agosto se cruzaron. El resultado es un mapa desigual: para la mayoría del país los plazos corren normalmente; para unos pocos municipios, no. Confundir un caso con el otro cuesta sanciones. Este es el estado de cosas al cierre del mes, según las fuentes oficiales de la DIAN.
1. Suspensión de términos: quiénes siguen detenidos y quiénes ya reanudaron
Mediante el Comunicado de Prensa No. 113 del 26 de agosto de 2026, la DIAN informó la decisión adoptada en un Puesto de Mando Unificado encabezado por el director general Andrés Felipe Velásquez Reyes, tras evaluar la situación de funcionarios, infraestructura y recursos tecnológicos en las diez seccionales que reportaron afectación por el sismo.
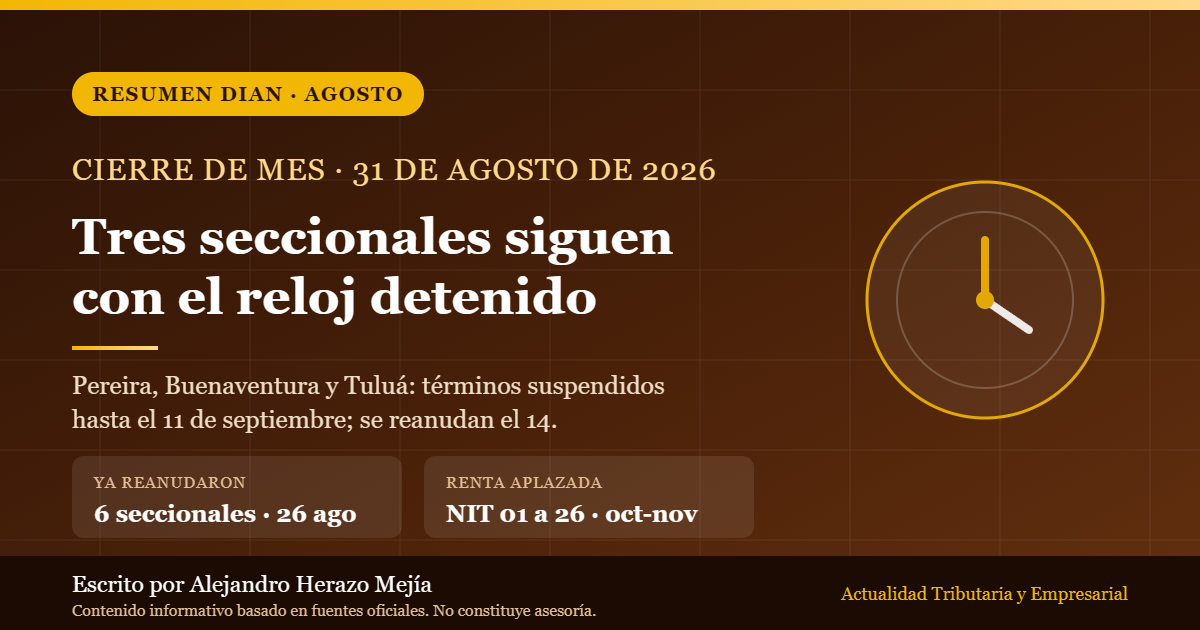
Siguen suspendidos los términos en las direcciones seccionales de Impuestos y Aduanas de Pereira, Buenaventura y Tuluá, hasta el 11 de septiembre de 2026. Los términos administrativos se reanudan el 14 de septiembre de 2026. Durante ese período no corren los plazos de trámites, requerimientos, respuestas a actuaciones administrativas ni presentación de solicitudes o recursos ante la DIAN.
Ya reanudaron desde el 26 de agosto de 2026 las seccionales de Armenia, Manizales, Palmira, Popayán y Quibdó, así como las direcciones seccionales de Impuestos y de Aduanas de Cali, que habían quedado cobijadas por la suspensión decretada el 13 de agosto conforme a la Resolución DIAN 012017 de 2026.
El punto que más se malinterpreta: la propia DIAN advierte que esta medida no modifica los vencimientos establecidos por la ley para el cumplimiento de obligaciones tributarias, ni la presentación de declaraciones, ni el pago de impuestos, salvo disposiciones especiales en contrario. La suspensión afecta los términos procesales de la administración, no su calendario de declarar y pagar.
2. Renta de personas naturales: el aplazamiento sí es de vencimientos, y es focalizado
Distinto es el caso del Decreto 1226 del 18 de agosto de 2026, que sí movió fechas de vencimiento. Aplica únicamente a personas naturales y sucesiones ilíquidas obligadas a declarar renta que cumplan las dos condiciones a la vez:
NIT terminado entre 01 y 26, y
domicilio fiscal, al 10 de agosto de 2026, en municipios que pertenezcan a las direcciones seccionales afectadas.
Ese grupo puede presentar y pagar entre el 27 de octubre y el 13 de noviembre de 2026, según los dos últimos dígitos del NIT, sin tener en cuenta el dígito de verificación. Quien no cumpla ambas condiciones declara y paga en las fechas originalmente previstas en el calendario vigente.
Para saber si está cobijado, la DIAN indica revisar la casilla 12 del RUT, que identifica la dirección seccional a la que pertenece el domicilio fiscal; las casillas 39, 40 y 41 contienen departamento, municipio y dirección principal registrados.
La entidad estimó que el aplazamiento cobija a cerca de 308.000 contribuyentes —alrededor del 14 % de los declarantes del país— y un recaudo de unos $213 mil millones que se trasladan a octubre y noviembre.
3. Lo que venció en agosto y lo que viene
Según el calendario del Decreto 2229 de 2023, en agosto de 2026 vencieron, entre otros:
Actualización del Registro Único de Beneficiarios Finales (RUB): hasta el 3 de agosto, y solo si hubo modificaciones en el segundo trimestre.
Retención en la fuente del período de julio: entre el 12 y el 26 de agosto, según el último dígito del NIT.
Impuesto nacional a la gasolina y al ACPM del período de julio: hasta el 18 de agosto, con fecha única independiente del NIT.
Renta de personas naturales, NIT 01 a 26: desde el 12 de agosto, con vencimientos que se extienden en el calendario general hacia octubre según los dos últimos dígitos.
Con el cierre de agosto arranca el bloque siguiente del calendario. La recomendación operativa es sencilla: verifique su fecha exacta en el calendario tributario oficial de 2026 publicado por la DIAN, y no en tablas de terceros, porque este año hay disposiciones transitorias que conviven con el calendario general.
4. El aporte voluntario en la declaración de renta
En los comunicados de agosto, la DIAN invitó a los declarantes a realizar un aporte voluntario para apoyar la atención y reconstrucción de los territorios afectados por el sismo. Se diligencia en la casilla 141 del formulario 210 (residentes) o en la casilla 117 del formulario 110 (no residentes). Es, como su nombre lo indica, voluntario: no es un tributo adicional ni condiciona la presentación de la declaración.
Ventajas y desventajas (lectura informativa)
A favor. La focalización de las medidas es técnicamente correcta: se alivia a quien efectivamente resultó afectado, identificándolo por un criterio objetivo y verificable —la dirección seccional del RUT— en lugar de conceder una prórroga general que habría desordenado el recaudo.
De cuidado. Esa misma precisión es la trampa. Un contribuyente con NIT terminado en 15 pero domicilio fiscal en Bogotá no está cobijado, aunque su negocio opere en Pereira. Y una empresa en Pereira sí tiene el reloj procesal detenido, pero no por eso puede dejar de presentar y pagar sus declaraciones en las fechas de ley. Son dos medidas distintas, con efectos distintos, y se están mezclando en la conversación pública.
Una interpretación para el emprendedor
Antes de tomar cualquier decisión sobre plazos, abra su RUT y mire la casilla 12: esa línea —no la ciudad donde usted opera, ni la dirección de su bodega— es la que define si le aplican las medidas transitorias, y si su seccional es Pereira, Buenaventura o Tuluá, tenga presente que lo detenido son los términos de los procesos administrativos hasta el 11 de septiembre, mientras sus obligaciones de declarar y pagar siguen rigiéndose por el calendario ordinario, salvo que un decreto específico —como el 1226 para renta de personas naturales— diga lo contrario en su caso concreto.
Cómo verificarlo (fuentes oficiales)
Comunicado de Prensa DIAN No. 113 del 26 de agosto de 2026 (prórroga de la suspensión de términos): dian.gov.co
Comunicado de Prensa DIAN No. 111 del 21 de agosto de 2026 (nuevos vencimientos de renta): dian.gov.co
Comunicado de Prensa DIAN No. 101 (detalle de fechas de vencimiento): dian.gov.co
Vencimientos tributarios de agosto de 2026 — Portal DIAN: dian.gov.co
Calendario Tributario 2026 — DIAN: dian.gov.co
Decreto 2229 de 2023 (plazos para declarar y pagar) — Normograma de la DIAN: normograma.dian.gov.co
Resolución DIAN 012017 del 13 de agosto de 2026 (suspensión de términos): dian.gov.co
Resoluciones de la DIAN (normatividad vigente): dian.gov.co
Noticias y comunicados de prensa de la DIAN: dian.gov.co
Jefe editorial: Alejandro Herazo Mejía — Contador Público, Especialista en Gerencia Tributaria, Magíster en Auditoría, Doctorando en Economía y Finanzas.